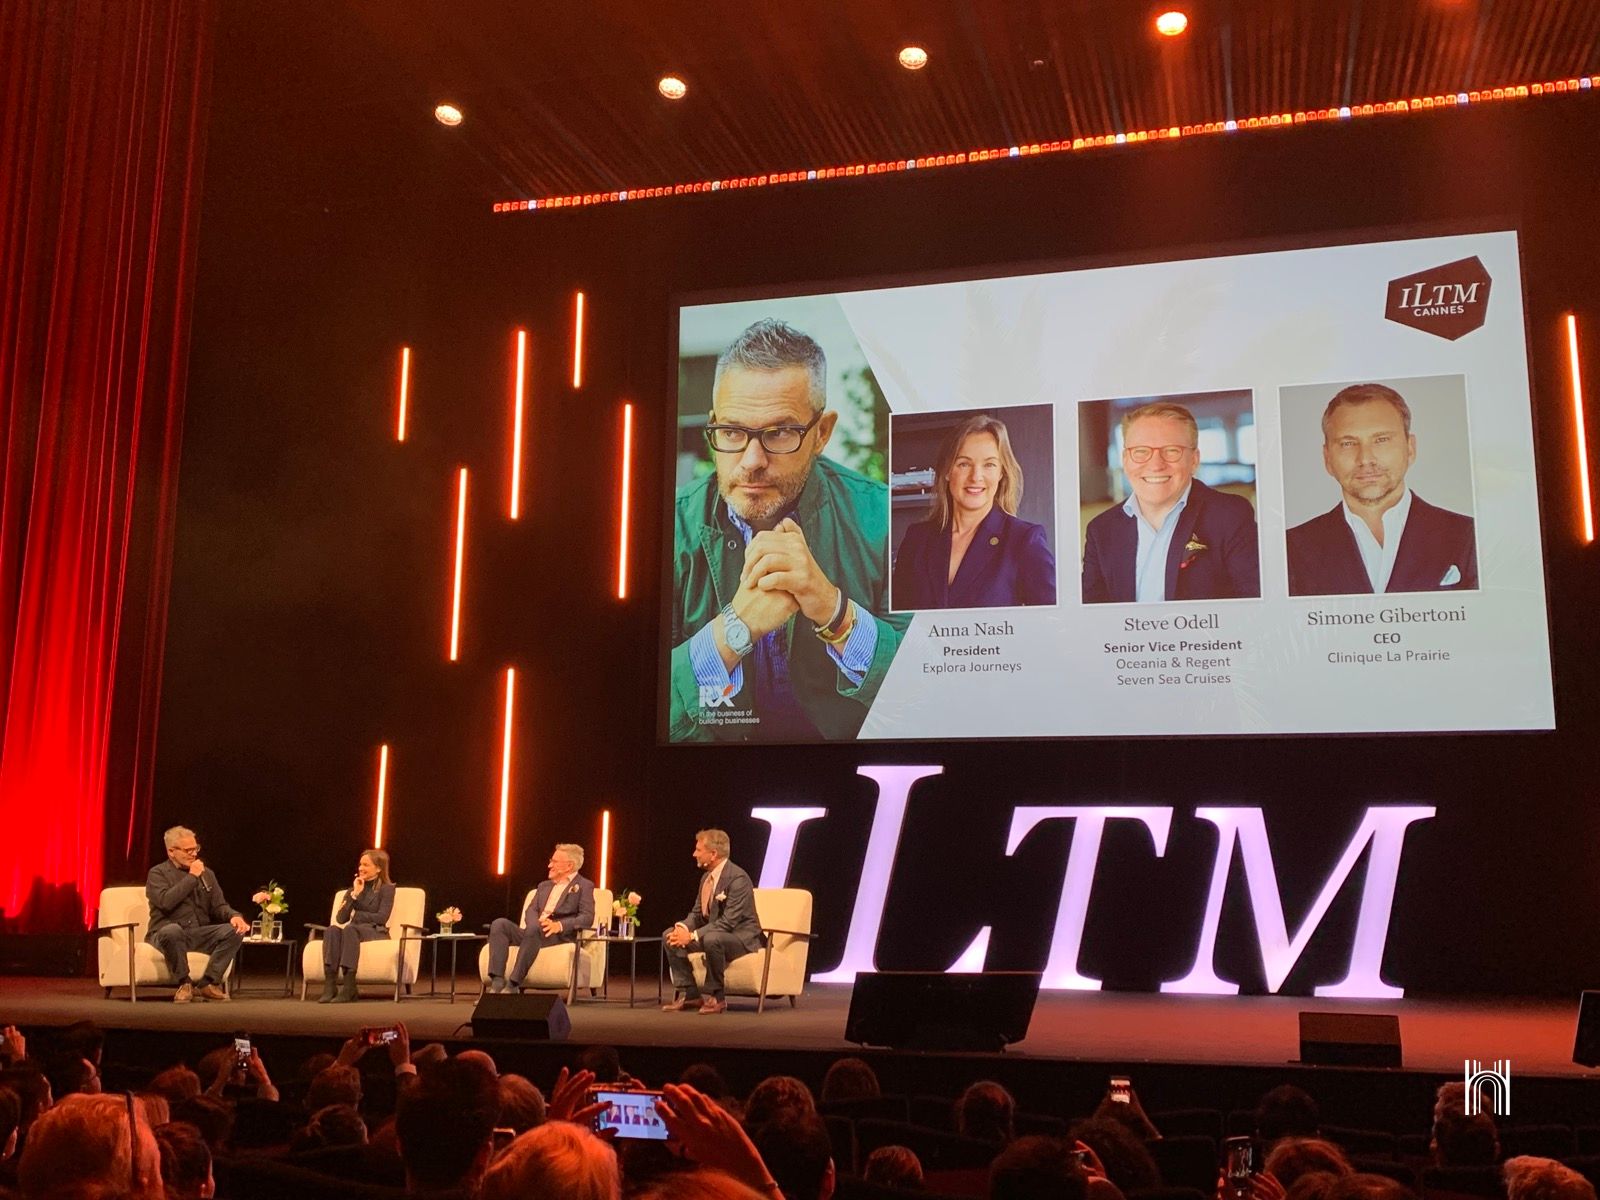
Cannes, décembre 2025. Devant la salle réunie pour la conférence inaugurale de l'ILTM, le chef économiste de Visa projette un graphique de dépenses réelles. Les baby-boomers y pèsent 12 % des ménages aisés et 42 % de leurs dépenses. La génération Z, elle, y est presque invisible. Depuis trois ans, l'hôtellerie de luxe conçoit pourtant ses produits pour la seconde.
L'ILTM sert de chambre d'écho au voyage haut de gamme. Agences, hôteliers, destinations et marques premium y confrontent chaque année leurs intuitions à la réalité commerciale. La conférence inaugurale a ceci de précieux qu'elle remet les chiffres au centre avant que ne commencent les rendez-vous.
Ce jour-là, l'intervention de Simon Baptist, chef économiste de Visa, a apporté un contrepoint salutaire. Aucun récit de marque, aucune promesse produit. Des relevés de paiement, des comparaisons internationales, et une conclusion que la salle a mis quelques secondes à absorber : le marché ne se contracte pas, il se recompose.
Il existe deux façons de comprendre un marché. Écouter ce que les clients déclarent vouloir, ou regarder ce qu'ils achètent. La première façon produit des études d'intention. La seconde produit des relevés de carte bancaire. L'écart entre les deux est l'endroit où se logent les erreurs stratégiques les plus coûteuses.
D'où vient réellement la croissance du luxe ?
Du sommet, et de nulle part ailleurs. Sur cinq ans, les dépenses ont progressé de 1 % sur les cartes grand public, de 7 % sur celles des ménages aisés et de 15 % sur celles des grandes fortunes.
Ces trois chiffres tiennent en une ligne et devraient figurer dans chaque comité de direction hôtelier.
Le marché de masse ne croît plus. Les ménages aisés avancent correctement. Les grandes fortunes accélèrent. La croissance du luxe n'est donc pas une marée qui soulève tous les bateaux. C'est une concentration.
Simon Baptist en donne la cause sans détour. La dépense des plus aisés suit la performance des marchés financiers et la valorisation des actifs. Tant que les marchés tiennent, cette clientèle dépense. C'est le socle de la demande. C'est aussi le seul facteur de risque sur lequel aucun hôtelier n'a de prise.
Encore faut-il savoir de qui il est question. Visa fixe le seuil : entre dans les 10 % de ménages les plus aisés un foyer disposant d'au moins 210 000 dollars de revenu annuel ou d'un patrimoine net d'au moins 1,8 million de dollars. Le chiffre est américain, mais l'ordre de grandeur cadre le débat. Le client dont parle le secteur n'est pas une abstraction, il a un seuil.
La géographie de cette richesse compte autant que son volume. En Suisse, aux Émirats arabes unis et à Hong Kong, la dépense se concentre massivement chez les ultra-riches. Au Royaume-Uni, aux États-Unis et en Australie, la clientèle aisée intermédiaire pèse davantage, et les volumes avec elle. Un même produit hôtelier ne se calibre donc pas de la même manière à Genève et à Sydney. Non pas pour des raisons de climat ou de culture, mais parce que la structure de la richesse y diffère.
Réduire le luxe au premier centile serait une erreur coûteuse. Simon Baptist insiste sur les marches intermédiaires, les vingt, dix et cinq pour cent supérieurs, en particulier dans les marchés émergents. En Inde, aux Philippines et en Indonésie, le nombre de foyers dépassant cent mille dollars de revenus annuels va fortement augmenter. Ceux qui occupent aujourd'hui le haut du panier seront les très fortunés de la prochaine décennie.
Quelle génération finance réellement le luxe ?
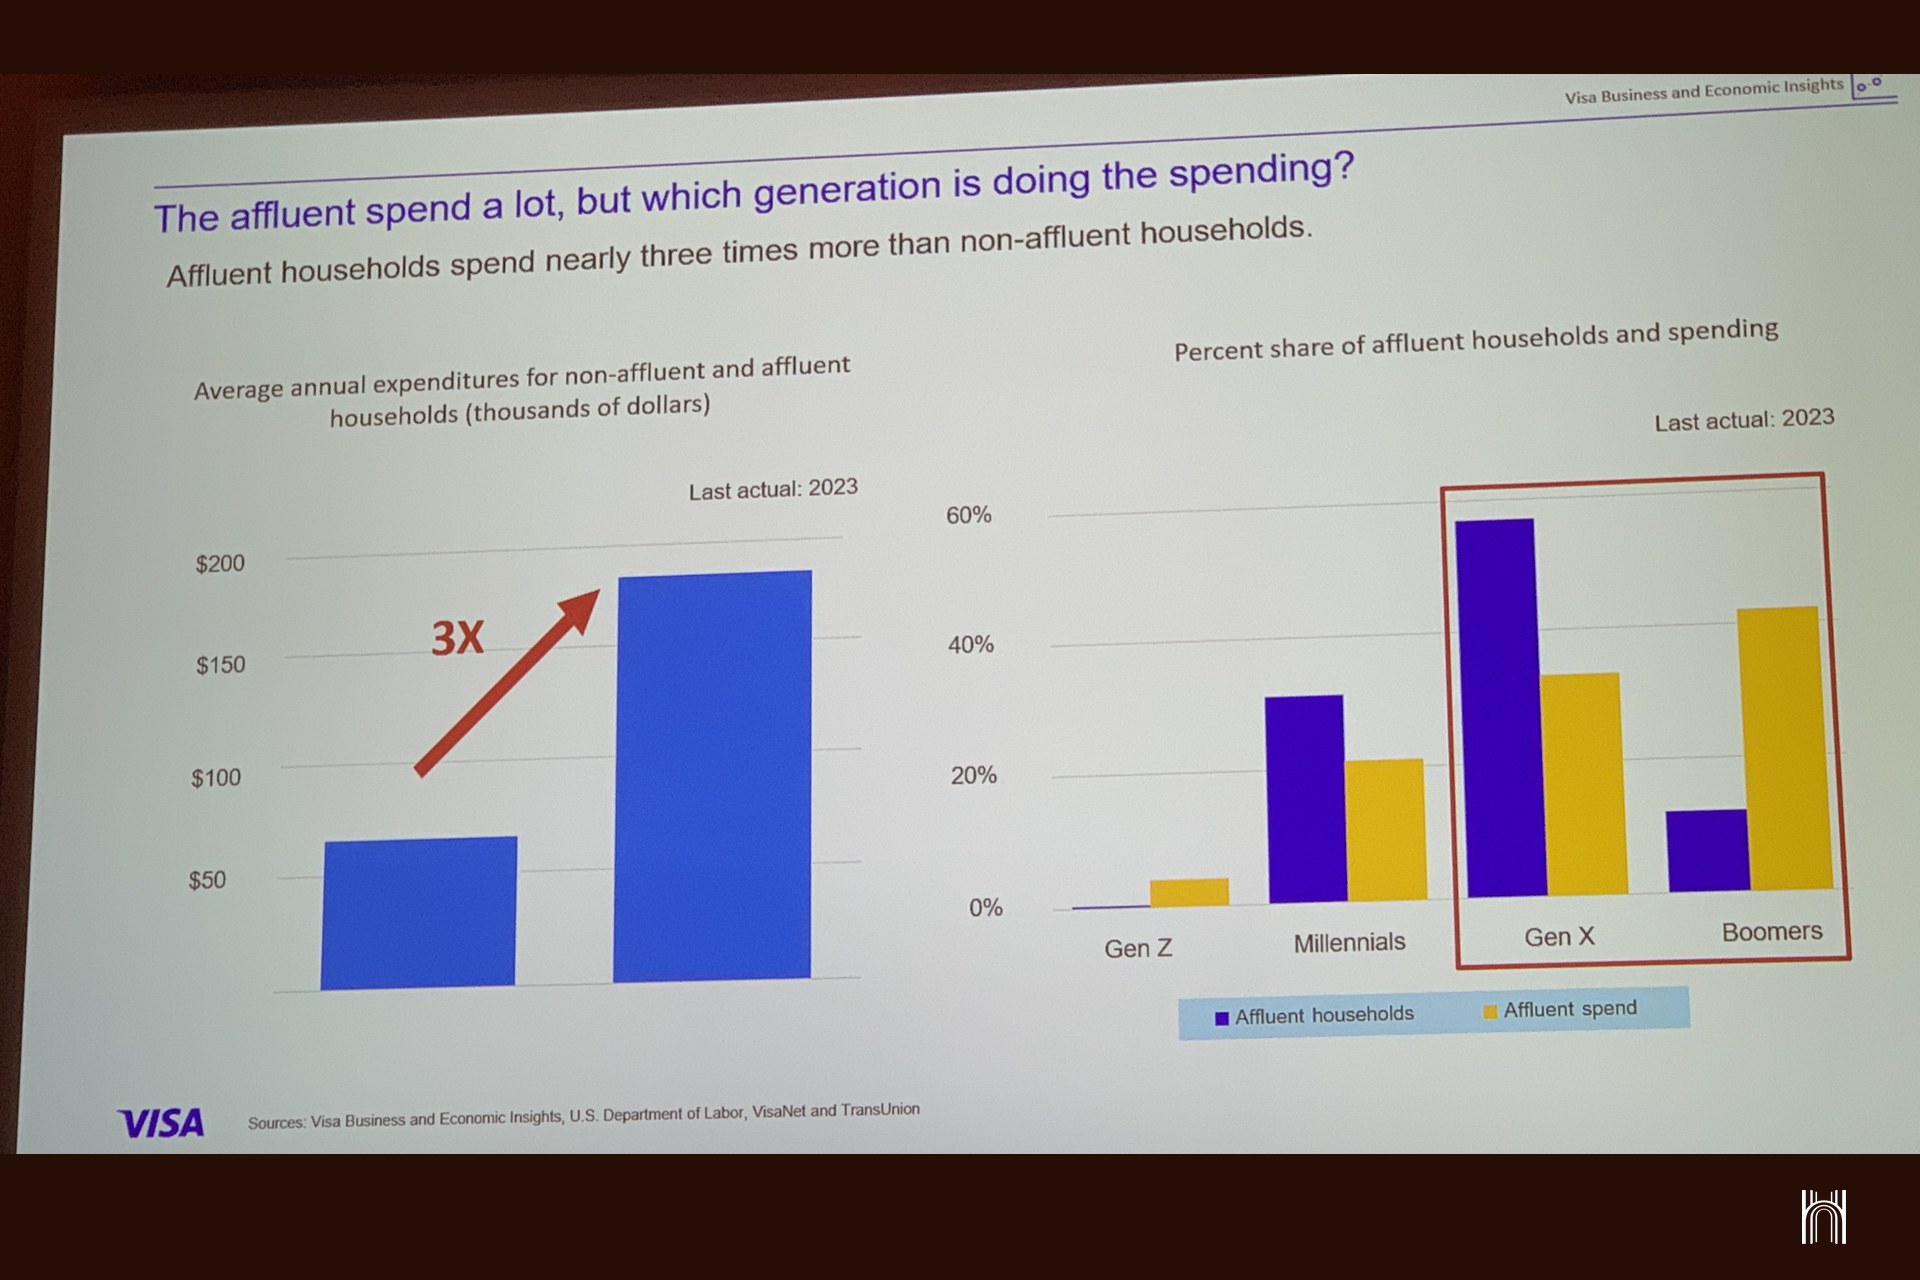
Les baby-boomers, très loin devant. Ils représentent 12 % des ménages aisés et 42 % de leurs dépenses, soit trois fois et demie leur poids. La génération X constitue 57 % de ces ménages. La génération Z est presque absente de ces montants.
Voilà le chiffre qui devrait faire le plus réfléchir notre industrie.
Douze pour cent des ménages, quarante-deux pour cent des dépenses. Le rapport est de un à trois et demi. La mesure porte sur les ménages américains, seul marché où Visa publie ce détail générationnel, mais elle décrit une mécanique que la salle de l'ILTM a immédiatement reconnue. La génération X, majoritaire en nombre, dépense proportionnellement moins. Les millennials dépensent moins encore que leur poids démographique. Quant à la génération Z, elle représente une fraction marginale des ménages aisés et une part minuscule des montants engagés.
Posons alors la question qui dérange. Combien de projets hôteliers de ces trois dernières années ont été pensés, dessinés, meublés, sonorisés et communiqués pour la génération Z ?
Cette clientèle compte, mais pas pour les raisons que le secteur avance. Son poids n'est pas financier, il est culturel. Elle façonne les imaginaires, impose des codes, accélère les tendances par le partage et transforme des lieux en symboles. Elle prescrit sans payer, et elle paiera plus tard. Confondre ces deux rôles conduit à concevoir un produit pour un client qui ne réservera pas.
Le client fortuné de soixante ans, lui, ne cherche pas la nouveauté permanente. Il cherche la stabilité, le confort, la sécurité, la simplicité, et un service fluide qui protège son temps. Il paie volontiers cher lorsque l'établissement tient une promesse silencieuse : tout devient facile, plus rien ne se négocie, et son énergie reste disponible pour ce qu'il est venu vivre.
Visa relève d'ailleurs un point que peu de directions ont intégré : la clientèle aisée maintient un niveau de dépense discrétionnaire beaucoup plus longtemps dans la vie. Les dépenses de restaurant d'un consommateur ordinaire culminent vers trente-neuf ans. Chez un consommateur aisé, elles culminent vers cinquante. La courbe de vie du client fortuné n'est pas celle du client moyen, et l'hôtellerie continue de raisonner avec la seconde.
Un établissement conçu uniquement pour la génération Z décevra cette clientèle en sacrifiant le confort et la lisibilité. Un établissement conçu uniquement pour les boomers perdra tout pouvoir de désir auprès des plus jeunes, et donc sa clientèle de demain. Le marché n'impose pas un choix entre les deux. Il impose de tenir les deux promesses simultanément, ce qui est infiniment plus exigeant que d'en choisir une.
Dans mes missions, je le traduis ainsi : la simplicité pour ceux qui paient aujourd'hui, la signification pour ceux qui paieront demain. Aucune des deux ne doit se financer au prix de l'autre.
Que doit faire un hôtelier de ces chiffres ?
Renoncer au client moyen, servir deux générations aux attentes opposées, et traiter l'entrée de gamme comme un recrutement plutôt que comme une dilution.
Cinq décisions découlent directement de ces données.
Renoncer au client moyen. Les chiffres montrent une polarisation, pas un glissement. Concevoir pour un client médian revient à décevoir les deux extrémités du marché.
Servir la simplicité et la signification en même temps. La première est due à la clientèle qui paie aujourd'hui, et qui achète l'absence de friction. La seconde est due à celle qui paiera demain, et qui achète du sens.
Vérifier l'âge réel de sa clientèle solvable. Beaucoup de directions travaillent avec une image de leur clientèle vieille de cinq ans. Les données de paiement de l'établissement, croisées avec la durée de séjour et le panier moyen, disent la vérité en une après-midi.
Traiter l'entrée de gamme comme un investissement. Dans plusieurs marchés, un supplément de revenu chez un ménage aisé se dirige immédiatement vers le luxe. Une offre d'accès bien conçue ne dilue pas la marque, elle recrute la clientèle de la décennie suivante.
Cesser de décrire sa valeur pour la prouver. Un client qui compare en permanence ne retient pas les adjectifs, il retient les preuves.
Les clefs de lecture de Laurent Delporte
Cette conférence ne m'a pas apporté une liste de tendances. Elle m'a rappelé pourquoi je me déplace.
Je suis régulièrement présent à l'ILTM à Cannes, au MIPIM, à EquipHotel, à la Luxury Hospitality Conference de Milan, dans les salons et les conférences où les chiffres sortent avant d'être publiés. Ce n'est pas du tourisme professionnel. C'est la matière première de mon travail. Un consultant qui n'entend pas les économistes de Visa, de STR ou des grands opérateurs conseille avec les données de l'année précédente, et l'année précédente ne ressemble plus à celle-ci.
Ce que je rapporte de ces salles, je le transforme en décisions d'établissement. Connaître le comportement financier de sa clientèle n'est pas un exercice d'analyste, c'est la base de tout arbitrage : quelle catégorie de chambre rénover en premier, quel service supprimer sans perdre de chiffre d'affaires, quelle offre d'accès créer sans abîmer la marque, quel mois concentrer l'effort commercial.
C'est précisément le contenu de mes missions de conseil et d'accompagnement stratégique. Je commence rarement par une recommandation. Je commence par regarder ce que la clientèle achète réellement, à quelle période, à quel prix, et où le parcours perd de la valeur. La recommandation vient ensuite, et elle est rarement celle que la direction attendait.
Notre industrie se nourrit d'études d'intention, de panels et de déclarations. Les données de paiement ne mentent pas sur le comportement : elles enregistrent ce qui a été acheté, quand, et par qui. Le chiffre des générations en est l'illustration parfaite. L'attention du secteur porte sur une clientèle au poids culturel immense et au pouvoir d'achat encore marginal, pendant que plus de quatre dixièmes de la dépense aisée proviennent d'une génération que le marketing considère comme acquise, et qu'il a cessé d'écouter.
Aucune de ces deux clientèles ne doit être négligée. Mais aucune ne se satisfera d'un produit conçu pour l'autre.
Ce qu'il faut retenir
Sur cinq ans, les dépenses ont progressé de 1 % sur les cartes grand public, de 7 % chez les ménages aisés et de 15 % chez les grandes fortunes. La croissance du luxe est une concentration, pas une marée.
Visa définit le ménage aisé comme appartenant aux 10 % supérieurs : au moins 210 000 dollars de revenu annuel, ou 1,8 million de dollars de patrimoine net.
Les baby-boomers représentent 12 % des ménages aisés et 42 % de leurs dépenses, soit trois fois et demie leur poids. La génération X constitue 57 % de ces ménages.
La génération Z pèse culturellement et non financièrement. Elle prescrit aujourd'hui et paiera plus tard.
La clientèle aisée maintient sa dépense discrétionnaire bien plus longtemps dans la vie : les dépenses de restaurant culminent vers 39 ans chez un consommateur ordinaire, vers 50 ans chez un consommateur aisé.
En Suisse, aux Émirats arabes unis et à Hong Kong, la dépense se concentre chez les ultra-riches. Au Royaume-Uni, aux États-Unis et en Australie, la clientèle aisée intermédiaire pèse davantage.
Une offre d'accès bien conçue ne dilue pas une marque de luxe : elle recrute la clientèle fortunée de la décennie suivante.
Mes autres articles nés à l'ILTM de Cannes
Partagez cet article à un collègue, un client ou un partenaire.
C'est souvent comme ça qu'une idée entre dans une maison, puis dans ses habitudes.
Ce que vous en dites compte plus que ce que j'en dis.
Une conférence, une mission, un article du magazine : si mon travail vous a servi, quelques lignes sur Google valent tous les arguments.
Laisser un avis sur Google →